
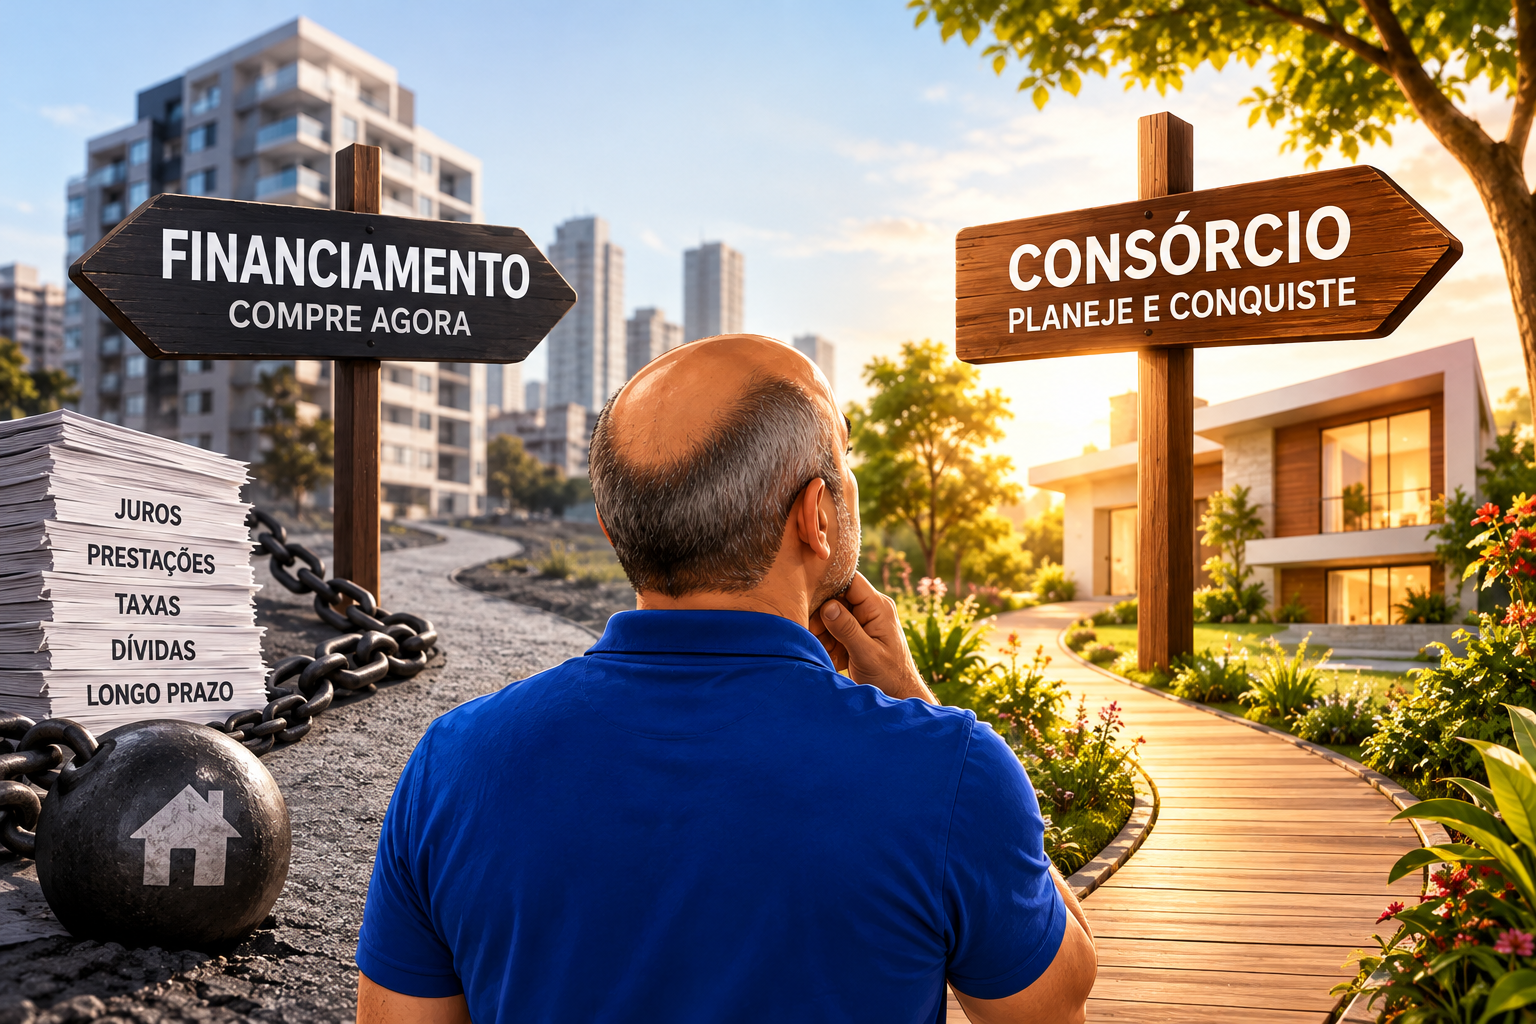
Uma conversa, um café e um sonho
Outro dia, imaginei uma conversa que poderia acontecer com qualquer pessoa que está pensando em comprar sua primeira casa.
— Cosmo, preciso conversar com você. Quero comprar um apartamento!
— Que notícia boa! Já encontrou algum?
— Encontrei! É lindo. Tem dois quartos, uma varanda maravilhosa e fica perto do trabalho. Quando entrei, já me imaginei morando lá.
— Então estamos falando de um sonho!
— Exatamente. O problema é que custa R$ 500 mil. Não tenho esse dinheiro. Pensei em financiar, mas estou assustado com as parcelas.
— E quando você gostaria de se mudar?
— Ontem! — respondeu, rindo.
— Então me deixe fazer outra pergunta: você precisa comprar esse apartamento agora ou gostaria muito de comprá-lo agora?
Ele ficou em silêncio.
— Ué, Cosmo, não é a mesma coisa?
— Não. E talvez essa seja uma das perguntas mais importantes que você pode fazer antes de assumir uma dívida por vinte ou trinta anos.
Quando a felicidade começa com uma prestação
Pedi que ele imaginasse a seguinte situação.
Você encontra o apartamento dos sonhos. Faz uma proposta, consegue o financiamento, assina os documentos e recebe as chaves.
Que felicidade!
A primeira noite na casa nova. A primeira reunião com os amigos. A decoração escolhida com carinho. A sensação maravilhosa de dizer:
“Essa casa é minha!”
Mas, no mês seguinte, chega a prestação.
E depois outra.
E outra.
Durante muitos anos.
— Cosmo, você está dizendo que financiar é ruim?
— De jeito nenhum! Estou dizendo que financiar é uma decisão financeira importante e que precisa ser bem compreendida.
O financiamento permite adquirir o imóvel imediatamente, desde que o crédito seja aprovado e as condições sejam atendidas. Para quem precisa morar agora, pode ser uma excelente solução.
Mas essa antecipação tem um custo.
Além do valor do imóvel, existem juros, seguros, tarifas e outros encargos que compõem o custo efetivo da operação.
E existe algo que não aparece nas planilhas: o peso emocional de um compromisso financeiro que pode acompanhar uma família durante décadas.
— Imagine, por exemplo, que você queira mudar de emprego, abrir um negócio, fazer uma viagem ou diminuir o ritmo de trabalho. A prestação continuará chegando.
— Verdade. Mas o imóvel também estará lá!
— Exatamente! Por isso precisamos fazer as contas e avaliar os benefícios e os compromissos. Não existe decisão financeira boa sem considerar a vida de quem vai pagar por ela.
E se o sonho pudesse ser construído antes da mudança?
Peguei outra folha de papel.
— Agora vamos imaginar uma segunda possibilidade. Você não precisa se mudar imediatamente. Pode esperar e deseja organizar a compra do seu imóvel. Que tal começar a conquistá-lo hoje?
— Como assim?
— Por meio de um planejamento. E uma das ferramentas que podemos estudar é o consórcio imobiliário.
Ele sorriu.
— Ah, Cosmo! Consórcio? Mas eu vou ficar esperando ser sorteado?
— Calma! Primeiro precisamos entender como funciona.
No consórcio, pessoas participam de um grupo e contribuem mensalmente para a formação de um fundo comum. A contemplação acontece por sorteio ou lance, conforme as regras e os recursos disponíveis no grupo.
Ao ser contemplado e cumprir os procedimentos exigidos, você pode utilizar a carta de crédito para adquirir o imóvel.
— Então posso começar a pagar agora e ser contemplado antes do término do plano?
— Sim, essa possibilidade existe. Você participa dos sorteios previstos e também pode concorrer por meio de lances, conforme as regras do contrato.
— E posso oferecer um lance quando tiver um dinheiro extra?
— Dependendo da modalidade, sim. Mas precisamos estudar o valor, a estratégia e as condições. O lance não garante contemplação.
Ele começou a prestar mais atenção.
— Então, mesmo que eu não compre o imóvel imediatamente, posso começar a trabalhar para realizar esse sonho?
— Essa é a ideia. Mas quero fazer uma distinção: a mensalidade do consórcio não é simplesmente dinheiro guardado numa poupança. Ela inclui contribuições ao fundo comum, taxa de administração e eventuais outros componentes previstos no contrato. Além disso, o crédito e as parcelas podem sofrer reajustes.
— Entendi. Não é uma poupança, mas um compromisso planejado para adquirir um bem.
— Exatamente!
Vamos colocar números nessa conversa?
— Cosmo, você fala muito em planejamento. Quero ver os números!
— Ótimo! Porque sonho sem números pode ser apenas desejo. Quando começamos a calcular, ele ganha forma.
Para ilustrar, trouxe um exemplo de um dos materiais de comparação entre consórcio e financiamento da Ademicon. O exemplo utiliza uma carta de crédito de R$ 2 milhões e apresenta condições de uma simulação comercial específica.— Nossa, Cosmo! A diferença é enorme!
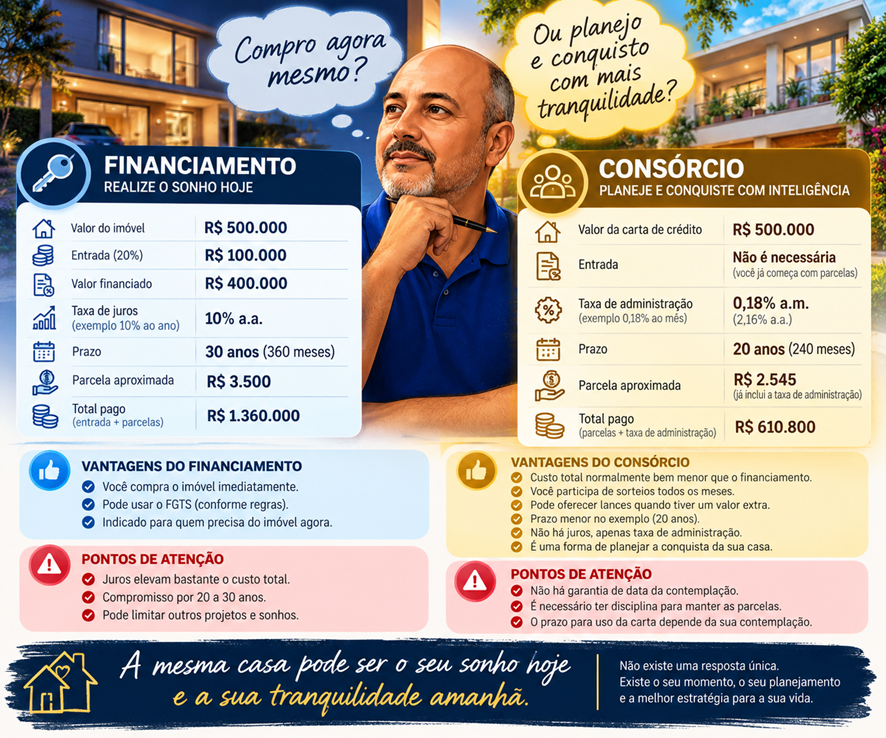
— É uma diferença que chama a atenção. Mas não vamos nos precipitar.
Expliquei que esses números pertencem a uma apresentação comercial e não constituem uma comparação completa de custo efetivo. A parcela reduzida do consórcio não permanece necessariamente igual durante todo o prazo, e os totais divulgados precisam ser analisados considerando reajustes, condições contratuais, entrada, encargos e a data da contemplação.
Além disso, o material apresenta condições que podem não corresponder às disponíveis atualmente.
— Então não posso simplesmente dizer que vou economizar toda essa diferença?
— Não. Seria irresponsável. Podemos dizer que o exemplo mostra por que vale a pena comparar as alternativas. Mas, para tomar uma decisão real, precisamos montar uma simulação atualizada, com condições equivalentes.
Ele concordou.
— Mas já entendi uma coisa: a escolha pode fazer uma diferença enorme no meu orçamento.
— E essa é a primeira vitória do planejamento: descobrir o custo de uma decisão antes de tomá-la.
A grande diferença está no tempo
Voltamos ao apartamento de R$ 500 mil.
— Agora imagine duas situações.
Na primeira, você precisa comprar imediatamente. O financiamento pode permitir que você realize o sonho agora e pague por ele ao longo dos anos.
Na segunda, você pode esperar. Nesse caso, pode avaliar um consórcio e organizar suas contribuições mensais dentro de um planejamento.
— E se eu for contemplado antes?
— Poderá antecipar a aquisição, desde que cumpra as condições para utilização do crédito.
— E se eu não for?
— Continuará participando do grupo e concorrendo às contemplações, mas precisa estar preparado para esperar até o encerramento do prazo contratual. É por isso que não devemos planejar uma mudança contando com uma contemplação antecipada.
Ele pensou por alguns segundos.
— Então o tempo pode ser uma vantagem, mas também preciso respeitar a incerteza.
— Perfeito! Você está começando a pensar como um planejador.
E os lances? Posso acelerar minha conquista?
— Cosmo, gostei da ideia de poder dar lances. Imagine que eu receba um bônus, venda um carro ou consiga reservar um dinheiro extra.
— Esse recurso pode fazer parte da estratégia. Dependendo do grupo, existem diferentes modalidades de lance, e cada uma possui regras próprias.
— Posso dar lance várias vezes?
— Pode participar das oportunidades permitidas pelo contrato, desde que tenha os recursos e atenda às condições. Mas nunca recomendo comprometer sua reserva de emergência ou colocar em risco a segurança financeira da família apenas para tentar antecipar a contemplação.
— Então o lance também precisa ser planejado?
— Principalmente ele!
Expliquei que uma boa estratégia não deve depender de ganhar uma disputa.
Ela deve funcionar mesmo quando a contemplação demora.
O lance é uma possibilidade de antecipação, não uma promessa de data.
O sonho não pode expulsar os outros sonhos da sua vida
A conversa estava ficando interessante.
— Deixe eu perguntar uma coisa — falei. — Você gosta de viajar?
— Muito!
— Gosta de sair com os amigos?
— Claro!
— E pretende ter filhos?
— Sim.
— Então precisamos tomar cuidado para que o sonho da casa própria não acabe impedindo todos os outros sonhos.
Ele riu.
— Você está querendo complicar minha vida!
— Pelo contrário! Estou tentando evitar que você complique sua vida sozinho!
Uma casa representa segurança, conforto, patrimônio e realização pessoal.
Mas ela não deve ser escolhida apenas pela emoção do momento.
O ideal é que o compromisso financeiro permita continuar vivendo, aproveitando a família, cuidando da saúde, mantendo reservas e realizando outros projetos.
É por isso que eu gosto tanto de planejamento.
Planejar não significa abrir mão do prazer de viver hoje. Significa procurar condições para viver bem hoje sem comprometer desnecessariamente o amanhã.
O que realmente significa conquistar a casa própria?
— Cosmo, sabe o que eu gostei nessa conversa?
— O quê?
— Eu cheguei aqui pensando que precisava descobrir como comprar aquele apartamento imediatamente. Agora estou pensando em como construir uma estratégia para ter minha casa própria.
— E qual é a diferença?
— Antes eu tinha um apartamento na cabeça. Agora tenho um projeto.
Sorri.
— Então nosso café valeu a pena!
Ele pegou o celular e começou a anotar algumas perguntas:
Quanto custa o imóvel que eu quero?
Quando realmente preciso comprá-lo?
Quanto posso comprometer mensalmente?
Quais são os custos totais de cada alternativa?
Quanto preciso manter de reserva?
O que acontece se minha renda diminuir?
E, principalmente:
Essa decisão vai melhorar minha vida ou apenas aumentar minhas obrigações?
— Cosmo, acho que agora entendi. O sonho não é apenas receber as chaves.
— Exatamente. O sonho também está na tranquilidade de saber que você tomou uma decisão consciente.
O planejamento também faz parte da felicidade
Durante minha vida profissional, especialmente nos anos em que trabalhei com finanças, gestão e estratégia, aprendi que números são fundamentais.
Mas aprendi também que números não existem sozinhos.
Atrás de cada financiamento, investimento, consórcio ou orçamento existe uma pessoa.
E essa pessoa tem sonhos, medos, expectativas, família e uma história.
Por isso, quando recebi o convite para trabalhar com consórcios na Ademicon, enxerguei uma oportunidade de unir minha experiência profissional a algo que considero muito importante: ajudar pessoas a realizar projetos.
Não quero começar uma conversa perguntando qual carta de crédito alguém deseja comprar.
Prefiro perguntar:
Qual é o seu sonho?
Depois, vamos falar de prazo, orçamento, alternativas, custos e estratégia.
Talvez o consórcio seja uma boa escolha ou o financiamento faça mais sentido.
Talvez seja necessário reorganizar as finanças antes de assumir qualquer compromisso.
O importante é que a decisão ajude a construir uma vida melhor.
Porque a felicidade de conquistar a casa própria não deveria existir apenas no dia em que recebemos as chaves.
Ela pode começar muito antes, quando percebemos que estamos tomando decisões conscientes para construir nosso futuro.
E deve continuar depois, quando a casa se transforma no lugar onde vivemos, recebemos amigos, construímos lembranças e compartilhamos amor.
Afinal, de que adianta conquistar a casa dos sonhos se, para isso, precisamos deixar todos os outros sonhos do lado de fora?
Cosmo Fuzaro
Planejamento, estratégia e realização de projetos.
Nota ao leitor: os valores apresentados são exemplos de material comercial, não uma oferta vigente ou garantia de economia. Antes de contratar, compare propostas atualizadas, custos totais, reajustes, condições de contemplação e sua capacidade financeira.
