
Uma conversa entre pai e filha sobre imóveis, tecnologia e uma nova maneira de pensar a aposentadoria
— Pai, posso fazer uma pergunta?
Marcelo tirou os olhos do notebook e olhou para Clara, sua filha de 20 anos.
— Dependendo da pergunta, pode.
— Você já pensou na sua aposentadoria?
Ele riu.
— Clara, eu tenho 40 anos!
— Exatamente. Faltam vinte e poucos anos. Não é tanto assim.
— Quando você chegar aos 40, a gente conversa.
— Quando eu chegar aos 40, espero já ter começado há muito tempo.
Marcelo fechou o notebook.
— Está bem. Você venceu. Vamos conversar sobre aposentadoria.
Clara se sentou à frente dele.
— O que você pretende fazer?
— Investir. Guardar dinheiro. Talvez uma previdência. Fundos. Renda fixa. Ainda não sei.
Ela ficou alguns segundos pensando.
— E imóveis?
Marcelo sorriu.
— Engraçado você perguntar isso. Seus bisavós responderiam imediatamente: imóveis.
— Eles tinham muitos?
— Alguns. Para eles, segurança era uma coisa muito concreta. Seu bisavô dizia que uma pessoa precisava de duas coisas: um chapéu e algumas casas de aluguel.
Clara começou a rir.
— Um chapéu?
— Era como ele chamava a casa própria. Primeiro você precisava ter um teto para colocar sobre a cabeça. Depois, se pudesse, comprava outras casas. Os aluguéis ajudariam a sustentar a velhice.
— Então a aposentadoria deles eram os imóveis?
— Em grande parte, sim. Não existia essa quantidade de produtos financeiros, aplicativos e possibilidades que temos hoje. Patrimônio era algo que você conseguia enxergar.
Clara olhou pela janela.
— E por que as pessoas deixaram de pensar assim?
Quando o dinheiro parecia trabalhar sozinho
Marcelo voltou no tempo.
Contou sobre uma época em que o Brasil convivia com inflação altíssima, aplicações financeiras ofereciam números que hoje pareceriam inacreditáveis e as pessoas acompanhavam preços mudando em velocidade impressionante.
— Você nasceu em outro Brasil — explicou. — Para a sua geração, inflação é uma porcentagem que aparece no noticiário. Houve períodos em que os brasileiros conviveram com taxas mensais de dois dígitos. O dinheiro e os preços mudavam rapidamente.
Vieram planos econômicos, estabilização da moeda, novos produtos financeiros e um mercado de investimentos cada vez mais sofisticado.
- Poupança.
- CDB.
- Fundos de investimento.
- Previdência privada.
- Títulos públicos.
- Ações.
- Fundos imobiliários.
- E muitas famílias que antes concentravam patrimônio em imóveis passaram a diversificar.
— O que não foi necessariamente ruim — Marcelo ponderou. — Diversificar continua sendo uma ideia importante.
— Então por que estamos falando de voltar aos imóveis?
Marcelo sorriu.
— Porque talvez não seja exatamente uma volta.
— Como assim?
— Talvez seja uma nova versão de uma ideia antiga.
O imóvel também entrou na era digital
Clara pegou o celular.
— Quer dizer Airbnb?
— Exatamente.
Plataformas digitais mudaram parte da experiência de procurar, reservar e administrar locações. Hoje existem imóveis oferecidos por temporada, estadias mensais, apartamentos mobiliados e diversos modelos de hospedagem intermediados digitalmente. O próprio Airbnb mantém no Brasil ofertas de casas e apartamentos para temporadas e estadias mensais.
— É parecido com o que aconteceu com os carros — continuou Clara. — O carro deixou de servir apenas para levar o proprietário de um lugar para outro.
— Exatamente. A tecnologia não inventou o imóvel nem o automóvel. Ela criou novas maneiras de utilizá-los economicamente.
Clara ficou pensativa.
— Então aquela história do bisavô sobre casas de aluguel talvez não estivesse tão ultrapassada assim.
— É justamente aí que a conversa começa a ficar interessante.
Mas como comprar os imóveis?
— Tem um pequeno problema, pai.
— Qual?
— Para ter renda de imóveis, primeiro precisamos ter os imóveis.
Marcelo riu.
— Essa é a parte que os vendedores de sonhos às vezes esquecem de contar.
Comprar um imóvel exige capital.
E, quando não existe dinheiro suficiente para a compra à vista, surge uma decisão importante: como financiar a formação desse patrimônio?
— Banco? — perguntou Clara.
— Pode ser. Se você precisa do imóvel imediatamente, o financiamento pode cumprir essa função. Você antecipa a compra e assume o custo financeiro correspondente.
— E se eu não precisar imediatamente?
Marcelo ficou em silêncio por alguns segundos.
— Aí o tempo passa a trabalhar de outro jeito.
Quando a pressa deixa de comandar a decisão
— Imagine que você decida hoje que gostaria de possuir um imóvel para renda daqui a alguns anos — disse Marcelo. — Você não precisa necessariamente comprá-lo amanhã.
— Posso planejar.
— Exatamente.
É nesse ponto que instrumentos como o consórcio imobiliário podem entrar na estratégia.
O consórcio funciona por autofinanciamento coletivo. Os participantes contribuem para o grupo e a contemplação, que disponibiliza o crédito para aquisição do bem, ocorre conforme as regras contratuais, por sorteio ou lance. Não há como prometer previamente quando uma pessoa será contemplada.
— Então não é financiamento bancário.
— Não. E também não devemos chamar simplesmente de investimento financeiro. É uma ferramenta para planejar a aquisição de patrimônio.
— E depois de comprar o imóvel?
— Aí começa outra história.
A aposentadoria imobiliária
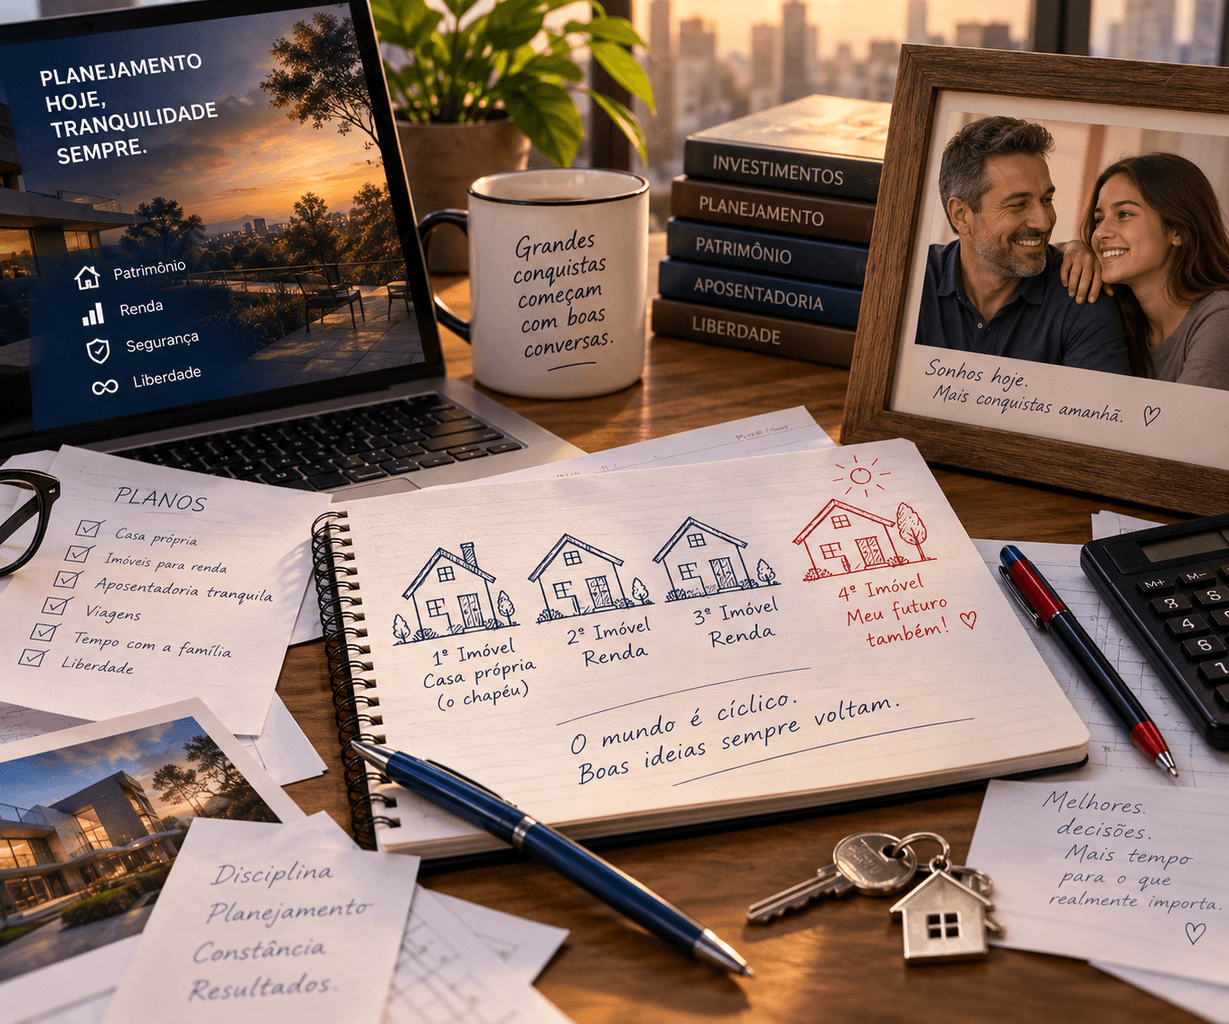
Marcelo pegou uma folha e desenhou uma casa.
Depois outra.
E mais uma.
— Imagine que, ao longo da vida, você consiga formar uma pequena carteira de imóveis destinados à geração de renda.
— Meu bisavô ficaria orgulhoso.
— Muito.
Ao chegar à aposentadoria, o objetivo seria possuir patrimônio capaz de produzir fluxo de renda por meio de locação.
O imóvel pode ainda se valorizar ao longo do tempo, mas isso não é garantido. Também existem despesas, períodos sem locatário, manutenção, impostos, administração e riscos que precisam entrar nas contas.
— Então aposentadoria imobiliária não significa simplesmente comprar casas?
— De jeito nenhum. Significa planejar patrimônio para produzir renda futura.
— E começar cedo ajuda?
— Muito. Porque quanto maior o horizonte, mais alternativas você tem.
A vantagem que sua geração possui
Marcelo apontou para a filha.
— Na verdade, você tem uma vantagem enorme sobre mim.
— Qual?
— Tem 20 anos.
— Isso eu já sabia.
— Mas talvez ainda não tenha percebido o valor financeiro disso.
Quem começa cedo pode construir patrimônio gradualmente.
Pode investir mensalmente.
Ou pode formar uma previdência privada.
Alguns podem comprar títulos ou fundos.
Pode utilizar consórcios para projetos patrimoniais.
Pode diversificar.
E, principalmente, pode usar o tempo em vez da urgência.
Clara ficou alguns segundos olhando para o desenho das três casas.
— Pai…
— Fala.
— Acho que descobri uma coisa.
— O quê?
— O mundo realmente é cíclico.
— Por quê?
— Meu bisavô comprava imóveis porque acreditava que eles garantiriam renda quando ele envelhecesse. Depois vieram dezenas de alternativas financeiras e todo mundo achou que aquela ideia era antiga.
— E agora?
— Agora a tecnologia modernizou justamente aquilo que parecia antigo.
Marcelo sorriu.
— Talvez a inovação mais interessante nem sempre seja abandonar o passado.
— Às vezes é encontrar uma maneira melhor de usá-lo.
Dois futuros na mesma mesa
Clara pegou a folha e desenhou mais uma casa.
— Sabe o que é engraçado?
— O quê?
— Você começou essa conversa dizendo que tinha apenas 40 anos para pensar em aposentadoria.
— E você começou dizendo que já estava pensando nisso aos 20.
— Talvez nós dois estejamos na idade certa.
Marcelo riu.
— Só que com estratégias diferentes.
— Naturalmente.
Ela pegou o celular.
— Vamos fazer uma coisa?
— Qual?
— Procurar alguém que entenda realmente disso e fazer umas contas.
— Para você?
— Para nós dois.
Marcelo levantou a sobrancelha.
— Aos 20 anos você já está pensando em aposentadoria imobiliária?
— Pai, você acabou de passar meia hora me explicando que a grande vantagem é começar antes de precisar.
Ele começou a rir.
— É. Caí na minha própria argumentação.
Clara levantou-se.
— Então vamos procurar um especialista juntos. Quero entender consórcio, imóveis, investimentos, custos, riscos e possibilidades.
Já caminhando para fora da sala, ela se virou:
— Acho que isso pode ser uma solução para mim… e para você.
Marcelo olhou novamente para a folha com as quatro pequenas casas desenhadas.
Talvez o bisavô estivesse certo.
Só faltava atualizar o chapéu.
Vou te apresentar o Cosmo, ou alguém da equipe do Jhonas eles podem ajudar e trabalham na Ademicom entidade com muito respeito de mercado e a mais antiga do mercado brasileiro de Consórcios Imobiliários!
Conclusão:: Aposentadoria imobiliária não precisa substituir previdência, renda fixa, fundos ou outros investimentos.
Pode ser mais uma peça de uma estratégia diversificada.
A diferença está em começar pela pergunta certa:
Qual patrimônio e qual renda eu quero construir para o meu futuro?
A partir daí, produto é consequência; planejamento vem primeiro.
